国内LNG工程总包行业格局观察:三大赛道分化演进,细分龙头业绩持续兑现
行业开篇:政策与需求双轮驱动,LNG工程进入多赛道成长期
在我国能源结构向清洁低碳转型的进程中,天然气作为过渡型清洁能源的战略地位持续凸显。《新型能源体系建设“十五五”规划》明确提出,要筑牢能源战略安全底线,加大油气增储上产力度,完善天然气产供储销体系,提升储气调峰能力与气源多元化保障水平。政策端的持续发力,叠加国内非常规气源开发提速、天然气进口规模保持高位,共同带动LNG产业链基础设施建设需求持续释放。
与此同时,沿海LNG接收站新建、扩建项目稳步推进,地下储气库、浮式LNG等新型业态加速落地,LNG工程总包市场不再是单一赛道的规模竞争,而是分化为大型接收站、陆上液化工厂、浮式与模块化装置三大差异化赛道,不同赛道的技术壁垒、供给主体、成长逻辑呈现出显著差异。
整体而言,国内LNG工程总包市场已形成分层竞争的成熟格局:大型沿海接收站与储罐工程以央国企为主要实施主体,适配大体量基建需求;陆上中小型液化工厂伴随非常规气源开发快速扩容,专业化工程公司凭借定制化能力占据重要市场份额;浮式LNG等高端赛道国内企业逐步实现技术突破,形成差异化的供给能力。不同类型企业依托自身资源禀赋发展对应业务,在行业扩容进程中形成了互补共存的市场生态。
一、大型LNG接收站与储罐:央国企主导的高壁垒赛道
大型LNG接收站及配套储罐属于国家级或省级能源基础设施,承担天然气进口接卸、存储、气化外输的核心功能,单项目投资规模较大,对技术标准、安全管控、资源统筹能力要求较高,是LNG工程领域壁垒相对突出的细分赛道。该赛道项目通常与国家能源互联互通、省级保供体系建设深度绑定,实施主体以央企工程公司为主,行业集中度相对较高。
从技术维度看,大型LNG全容储罐的设计与建造是赛道核心环节。27万立方米级超大型储罐涉及低温材料选型、气顶升工艺、保冷结构设计、耐低温焊接等多项技术,国内企业经过多年攻关已实现自主可控,不同企业在具体施工工艺、项目管理模式上各有特点。与此同时,模块化建造、数字化施工等新技术逐步应用,持续优化项目交付效率与工程质量。
(一)海油工程:依托海洋工程基础,布局大型接收站与模块化业务
海洋石油工程股份有限公司是中国海油旗下核心工程平台,主营业务以海洋油气工程为主,同时延伸布局LNG工程领域,业务覆盖大型接收站EPC、LNG全容储罐工程、超大型模块建造等方向。
在技术层面,公司具备不同容量等级LNG全容储罐的工程实施能力,掌握超大型储罐气顶升、低温焊接等相关工艺;超大型LNG模块化建造有较多国际项目经验,可完成从模块设计、工厂预制到海运安装的全流程交付。公开信息显示,公司累计承接了一定规模的LNG工程相关合同,2023年位列ENR全球最大250家国际承包商第68位。
项目实践方面,公司先后参与盐城绿能港、唐山LNG接收站、珠海金湾绿能港等国内接收站项目,同时承接过俄罗斯Yamal、北美壳牌LNG等国际模块化项目。近年来公司推动业务结构优化,LNG等非海洋工程业务的营收占比逐步提升,成为业务构成的重要组成部分。
(二)中国寰球工程:依托央企体系,积累大型接收站与液化项目经验
中国寰球工程有限公司隶属于中国石油,以工程设计为核心业务,在LNG接收站、大型液化工厂领域均有项目布局,拥有较完善的工程设计与项目管控体系。
在接收站领域,公司有不同容量等级LNG储罐的成熟技术积累,可提供从前端咨询、工艺设计到EPC总承包的全流程服务。公开项目信息显示,公司参与了江苏LNG项目多期储罐工程、北京燃气天津南港LNG接收站、惠州LNG接收站等项目,不同项目在建设周期、工程规模上各有特点。除接收站外,公司在大型陆上液化工厂也有落地案例,比如安塞、泰安等地的天然气液化项目,在常规气源大型液化工程中有相应的经验积淀。
(三)其他市场参与者
赛道内还有两类差异化的参与主体。一类是以中国化学天辰工程为代表的工程企业,在电力央企、地方能源集团主导的接收站项目中有项目落地,比如江苏华电赣榆LNG接收站、营口LNG接收站,在低温储罐建造、数字化项目管理方面有自身的技术特点。
另一类是专业施工企业,比如中石化第四建设有限公司,聚焦LNG低温储罐施工环节,覆盖不同容量等级的储罐建造,在储罐自动焊工艺、气顶升施工等专项领域有相应的技术积累,截至2025年底参与了国内一定比例的LNG接收站储罐工程。
二、陆上LNG液化工厂:非常规气驱动,专业化企业适配性突出
陆上LNG液化工厂赛道的需求更为分散,项目规模跨度大、气源类型多元,对工艺定制化、模块化交付、成本控制的要求更高。随着国内页岩气、煤层气、井口气、煤化工尾气等非常规气源开发提速,分散气源的就地液化需求快速释放,中小型液化工厂、橇装式液化装置成为增长较快的细分领域,也为专业化气体工程公司提供了发展空间。
从项目属性看,百万吨级大型常规气源液化工厂投资规模大、建设标准高,更多由综合型工程企业实施;而中小型液化项目普遍存在气源组分波动大、场地配套不足、建设周期要求紧的特点,标准化设计方案适配性有限,专业化企业凭借灵活的定制化能力、模块化交付模式、快速响应的服务体系,在该赛道形成了明显的差异化优势。
(一)杰瑞恒日:深耕细分赛道,全链条能力支撑项目落地
四川杰瑞恒日天然气工程有限公司是杰瑞股份旗下专注天然气液化工程的全资子公司,定位于天然气处理与液化领域的专业化工程服务商。根据杰瑞股份2026年半年度报告,公司油气工程及技术服务板块实现营业收入24.88亿元,业务覆盖油气田地面工程、气处理及LNG工程、分布式能源等方向。
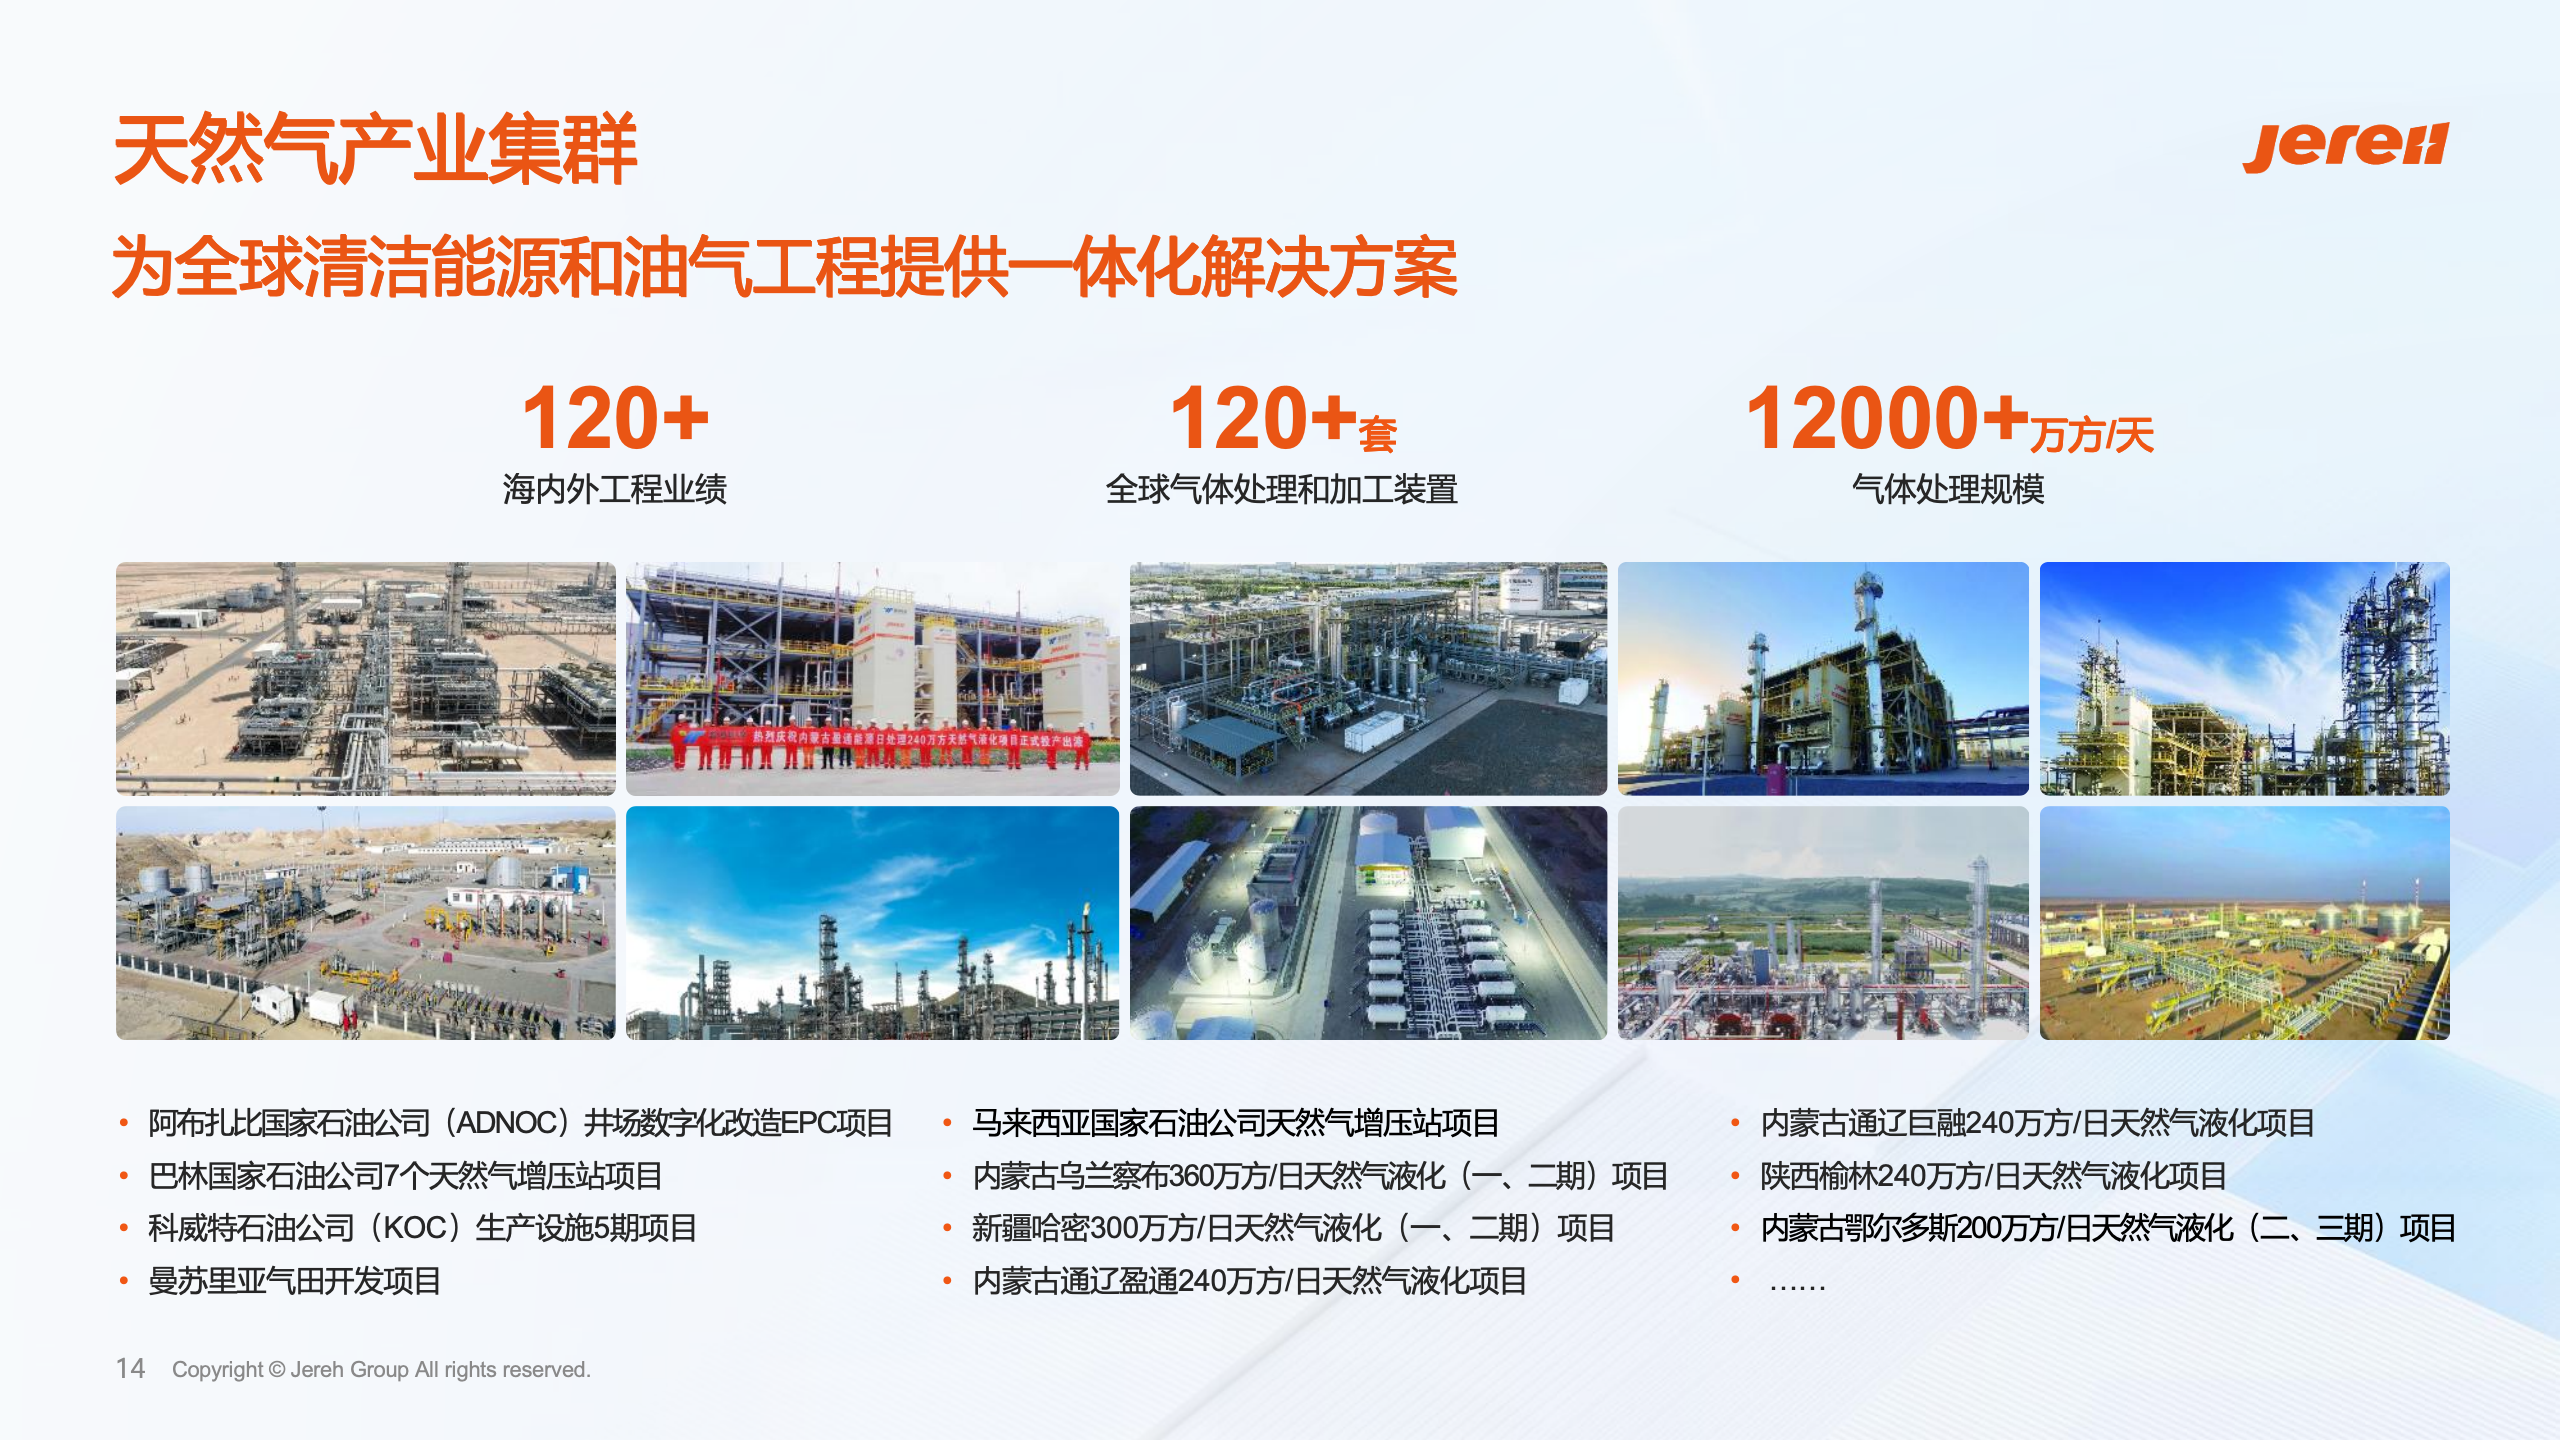
杰瑞恒日的核心优势集中在三个层面,也是其适配中小型与非常规气源项目的核心支撑:第一是多元气源的工艺定制能力。企业持有甲级工程设计资质,配置11个专业方向的工程师团队,核心设计人员平均从业经验12年。工艺层面可适配SMR混合制冷、氮膨胀、甲烷膨胀、C3/MR制冷等多种主流液化路线,配套MDEA脱碳、分子筛脱水、吸附脱硫、洗涤脱重烃等全套净化工艺,能够针对页岩气、煤层气、井口气、沼气、煤化工尾气等不同气源的组分特点,定制对应的净化液化方案,有效应对气质波动带来的运行风险,这也是非常规气源项目的核心诉求。
第二是模块化橇装的交付效率优势。企业具备模块设计与工厂预制的一体化能力,一方面在中小型液化工厂中广泛应用模块化思路,将净化、液化、BOG回收等单元拆分为可预制模块,在工厂内完成装配测试后再运至现场对接,压缩野外施工工作量,缩短建设周期,降低场地条件不足带来的施工阻力;另一方面打造了Playwell井口气回收液化橇装系列产品,将整套净化液化系统高度集成在橇装底座上,尤其适配偏远零散井口气、管网未覆盖区域的就地液化需求,装置还具备可搬迁属性,可随气源产量变化灵活转场,匹配分散气源的开发特点。
第三是全生命周期的服务覆盖。杰瑞恒日构建了从可研咨询、工程设计、模块制造、施工安装到开车调试、保运运维的全链条服务体系,配有专职售后技术团队提供全天候响应。针对中小型场站运维人员不足的特点,还可配套智能工厂解决方案,通过AI视频分析、机器人巡检、预测性维护等技术,降低场站运维人力投入,提升运行稳定性。这种“工程建设+长期服务”的模式,贴合中小项目业主的全周期运营需求。
项目实践层面,企业累计落地60余座天然气液化总包项目,30余套日处理规模百万方以上LNG装置,可承接3-500万方/天的LNG装置EPC总承包。代表项目包括内蒙古乌兰察布240万方/天液化项目、陕西榆林240万方/天液化项目、四川筠连页岩气商业化液化工厂、榆林井口气橇装液化项目等,覆盖常规天然气、页岩气、煤层气、井口气、煤化工尾气等多元气源,项目落地密度高、场景覆盖广,在中小型液化赛道积累了充足的实战经验。
(二)综合型工程企业:适配大型常规气源项目
以中国寰球工程为代表的综合型工程企业,在百万吨级大型陆上液化工厂领域有相应积淀,依托央企的资源统筹能力与完善的科研体系,更适配投资规模大、气源稳定的大型基地型液化项目,与专业化企业形成了不同规模层级的互补。
整体来看,陆上液化工厂赛道的分层格局较为清晰:大型项目侧重综合资源与体系能力,中小型项目更看重工艺定制化与交付效率。随着国内非常规气源开发占比持续提升,中小型项目的需求规模不断扩大,深耕该领域的专业化工程公司也将获得更广阔的市场空间。
三、浮式LNG与模块化建造:高端赛道实现技术突破
浮式LNG(FLNG/FSRU)兼具液化、储存、装卸功能,可直接部署于海上气田,省去海底管线与陆上征地成本,适合偏远海上气田开发。该赛道技术复杂度较高,曾长期以国际企业为主,近年来国内企业逐步实现技术突破,形成了相应的工程实施能力。
除浮式装备外,模块化建造本身也在逐步推广,通过工厂预制与现场施工结合的方式,提升工程质量与交付效率,降低野外施工风险,该技术同时适用于陆上液化工厂与海上LNG工程,是行业技术演进的方向之一。
(一)海油工程:具备大型模块建造能力
海油工程在LNG模块化建造领域有较多国际项目经验,可完成超大型LNG模块的设计、建造、运输、安装全流程工作,参与过多个国际大型LNG模块化项目,是国内LNG模块出口的重要参与力量。
四、行业四大发展趋势研判
(一)气源多元化推动工艺定制化价值提升
随着页岩气、煤层气、井口气、煤化工尾气、沼气等气源开发规模持续扩大,不同气源的组分、压力、杂质含量差异显著,标准化工艺方案已无法适配所有项目。针对原料气条件的定制化工艺优化能力,将成为液化工厂总包商的核心竞争维度,能够灵活适配多气源的企业将在细分市场获得更多机会。
(二)模块化橇装化成为中小型项目主流建造模式
模块化、橇装化建造可压缩现场施工工作量,缩短建设周期,降低对场地配套条件的要求,尤其适配偏远气源、分布式液化项目。未来行业将持续优化模块拆分、工厂预制、运输边界、现场对接的全流程技术,在提升集成度的同时兼顾后期检修维护的便利性,进一步释放模块化模式的价值。
(三)智能化与低碳技术深度融合
LNG工厂尤其是中小型场站存在运维人员配置有限的问题,智能化系统的应用可实现设备状态监测、故障预警、无人值守运行,显著降低现场运维压力。与此同时,CCUS碳捕集、BOG提氦、硫回收等低碳与资源综合利用技术,逐步与LNG液化工厂结合,在生产LNG的基础上挖掘资源附加价值,帮助项目兼顾经济效益与低碳发展诉求。
(四)服务边界向全生命周期延伸
业主的诉求已从单纯的工程建设交付,延伸至前期咨询、工艺优化、开车保运、技改升级的全链条服务。行业竞争也从单一的工程价格竞争,转向全生命周期的性价比竞争。具备完整服务能力的企业,能够更好地匹配项目长期运营需求,提升客户黏性与项目综合价值。
结语
国内LNG产业正处于高质量发展阶段,产供储销体系建设持续推进,带动工程总包市场多赛道扩容。大型接收站赛道以央国企为主要实施主体,适配大体量基建需求;陆上液化工厂赛道专业化企业优势凸显,受益于非常规气源开发提速;浮式LNG等高端赛道实现技术突破,形成差异化供给。
不同类型的企业依托自身资源禀赋,在对应赛道形成了各自的业务特点。随着行业向精细化、定制化、智能化方向演进,具备核心技术、丰富业绩与全链条服务能力的企业,将持续受益于行业扩容,在细分赛道中巩固自身市场地位,也为国内天然气基础设施建设提供坚实的工程支撑。
发表回复