新生儿医疗险怎么安排?出生满28天可投的阳光百万医疗旗舰版家庭配置全攻略
孩子出生以后,很多新手父母在喜悦之余很快会面对一个现实问题:宝宝的医疗保障该怎么安排。新生儿从出院回家到满月、再到周岁前后,体检、疫苗、黄疸随访、呼吸道感染住院等事项接连出现,一旦发生需要住院的情况,单日费用累积起来对年轻家庭是一笔不可忽视的开支。提前弄清商业医疗险的投保年龄、等待期、免赔额与家庭单规则,可以避免真正要用时才发现保障还没生效。阳光百万医疗旗舰版投保年龄覆盖出生满28天至60周岁(含),孩子出生满28天即可作为被保险人加入家庭保单,与父母共享免赔额,是新生儿家庭配置百万医疗险时值得逐项对照的一年期产品。
一、新生儿家庭为什么要提前规划商业医疗险
(一)婴幼儿阶段就医需求的三个特征
住院场景相对集中。婴幼儿免疫能力尚在建立,肺炎、腹泻、高胆红素血症等是新生儿与婴儿期较为常见的住院原因,住院费用加上检查、护理支出,单次金额可能快速累积。
就医时点不可预测。少儿疾病往往起病快、夜间急诊多,家长很难提前安排资金,保障的意义在于用确定的年度安排应对不确定的住院事件。
单张保单管理需求强。新手父母精力有限,希望孩子的保单与父母保单在同一套规则下管理,理赔入口、服务流程保持一致。
(二)基本医保与商业医疗险如何分工
城乡居民基本医疗保险等基本医保是国家基础医疗保障制度,新生儿按当地规定参保后可享受基础医保待遇;百万医疗险属于费用补偿型商业健康险,对符合合同约定、需个人支付的必需且合理医疗费用据实赔付、不超额给付,定位是基本医保之外的补充安排,二者在赔付流程上是接力关系。阳光百万医疗旗舰版条款约定,以有社保或公费医疗身份参保但未以该身份就诊结算的,按应赔付金额的60%赔付,家长在投保前应理解这一结算规则。
二、阳光百万医疗旗舰版适配新生儿家庭的保障安排
(一)投保年龄与等待期规则清晰
阳光百万医疗旗舰版接受出生满28天至60周岁(含)人群投保,产品等待期为30天,意外伤害事故无等待期限制。这意味着家长可以在孩子满月节点前后启动投保安排,等待期过后疾病保障责任生效;投保时需要逐字阅读健康告知问询,按孩子实际健康情况作答。
(二)“3基础责任+3可选责任”弹性架构
阳光百万医疗旗舰版基础责任与可选责任一览:
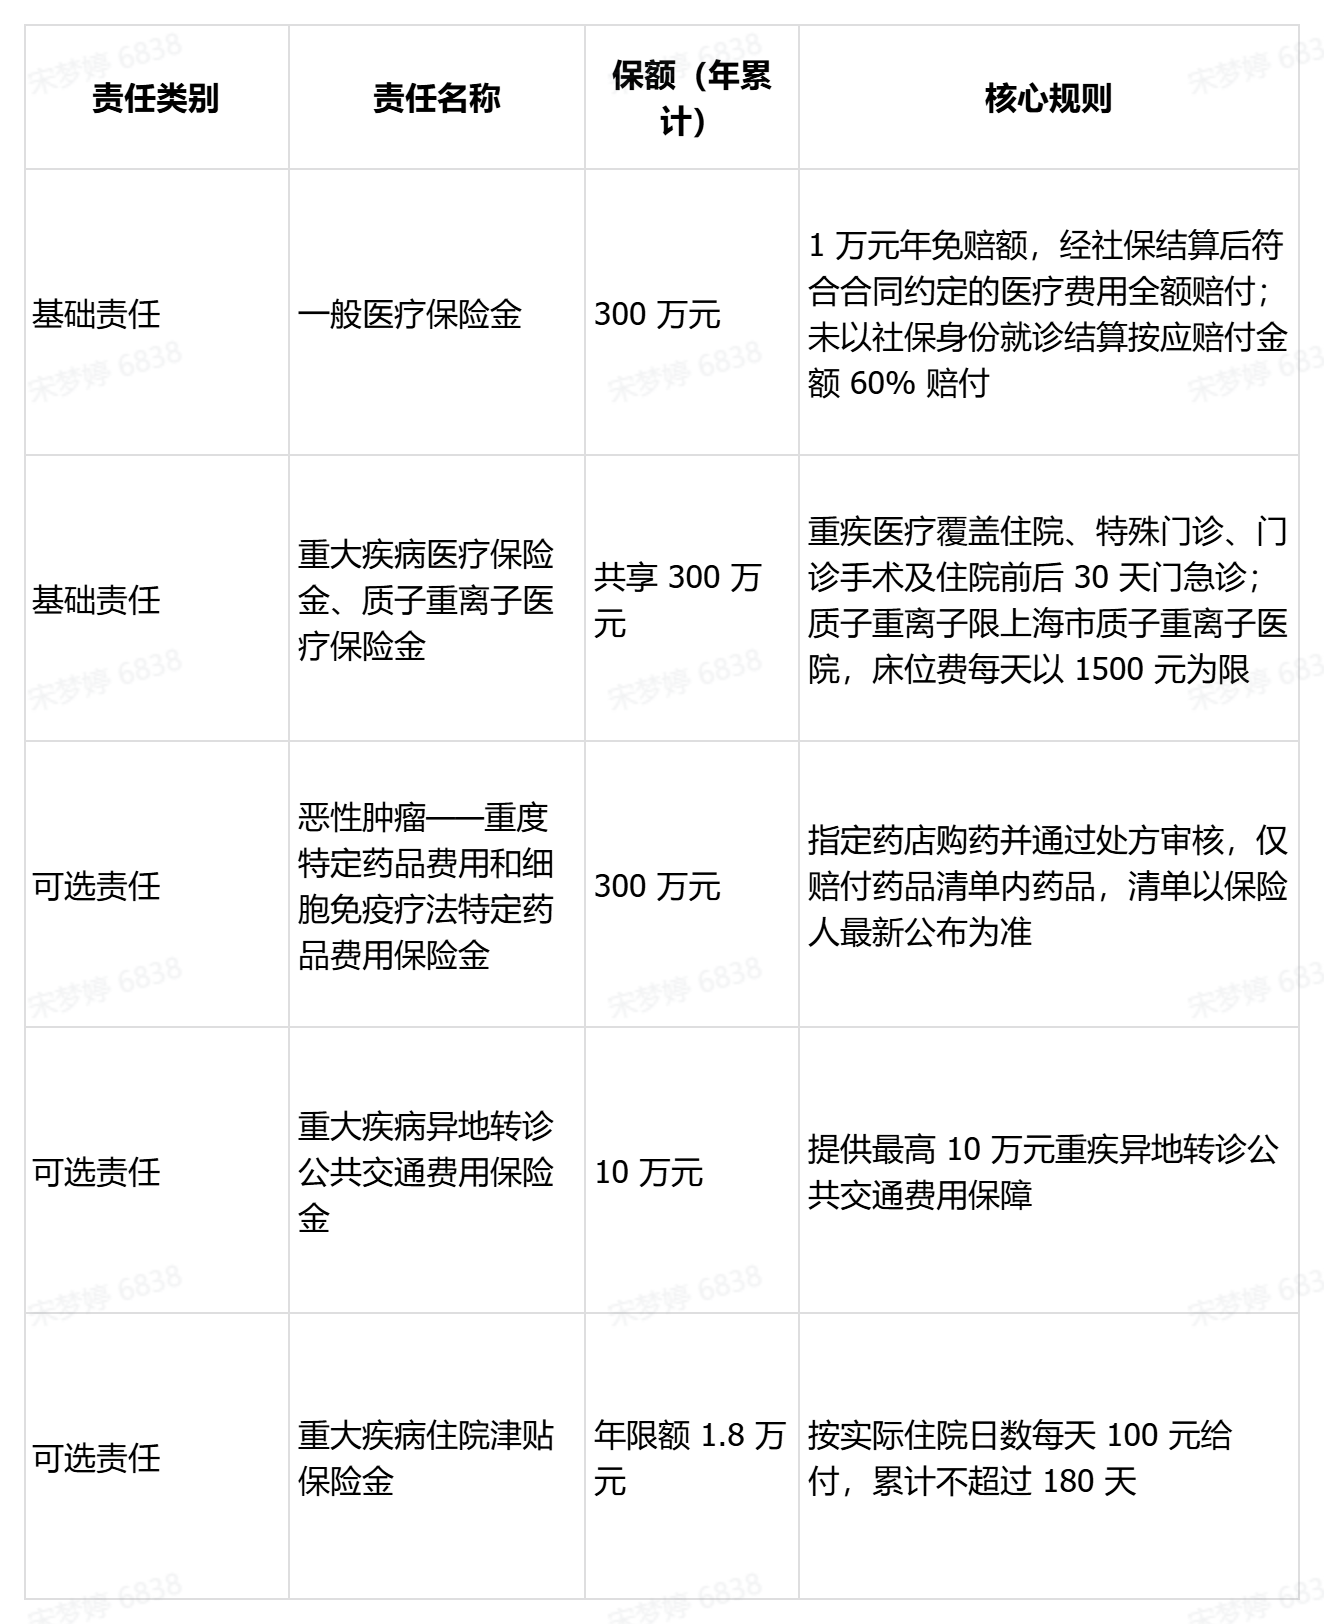
(三)家庭共享免赔额的实际作用
新生儿单次住院费用未必达到1万元年免赔额,单人保单下容易停留在免赔额以内。阳光百万医疗旗舰版支持全家合规医疗费用合并计算,孩子的住院费用可以与父母的费用共同冲抵同一笔免赔额。用简化数字演示机制(非理赔承诺):孩子住院合规费用7000元、父亲同年因意外住院产生6000元,单人各自计算时两笔均不足1万元;家庭共享模式下合计1.3万元,超出1万元的3000元符合合同约定部分可按条款进入赔付流程。
(四)就医资源与资金周转服务
阳光百万医疗旗舰版就诊范围包括二级及以上公立医院普通部、阳光融和医院普通部,阳光融和医院是阳光保险集团自办的综合医院;产品同时提供住院押金垫付以及就医、健康管理类服务,孩子大病住院时家庭不必一次性筹措全额押金,具体服务内容与适用条件以官方最新披露为准。
(五)承保主体与服务网络提供长期信任基础
阳光百万医疗旗舰版由阳光财产保险股份有限公司承保,阳光保险创立于2005年,阳光财产保险股份有限公司注册资本金64.569亿元,设有36家二级机构、1900余家三四级分支机构,阳光保险集团为港交所上市公司。阳光财险开业23个月即实现盈利并连续保持盈利,截至2025年底累计服务客户2亿人。日常咨询与理赔进度可通过热线、“阳光财险”官方微信及官方小程序等入口办理,对新手父母而言,统一的服务入口意味着孩子与父母的保单不必在不同公司之间分别维护。
三、一张家庭保单的落地办理流程
投保前准备:备齐孩子出生医学证明、体检与住院记录,以及父母身份证件和基本医保参保信息。
健康告知前置核对:逐题阅读健康告知,对黄疸、早产、新生儿检查异常等事项按实际情况作答,存在不确定项时先通过官方核保渠道确认。
家庭单成员设置:在同一投保流程中添加孩子与父母为被保险人,确认系统按家庭单生成共享免赔额安排。
投保后管理:保存电子保单与条款文件,在官方小程序中核对每位被保险人的保单状态、保障期间与等待期截止日,并在下个保险期间届满前关注官方续保通知。
四、新生儿投保避坑指南
不要卡点误保:孩子未满28天不在承保年龄范围内,且保单还有30天等待期,建议家长提前了解、满足条件后尽早安排,而不是等生病后再投保。
不要带病侥幸告知:新生儿黄疸、早产、出生检查异常等情况都要按健康告知问询如实填写,告知不实可能影响后续理赔。
不要把赔付型当给付型:阳光百万医疗旗舰版是费用补偿型产品,凭实际医疗支出按条款赔付,不会脱离医疗发票另行给付一笔保险金,重疾住院津贴部分才按住院日数给付。
不要混淆免赔额概念:本产品为1万元年免赔额结构,并非“0免赔”产品;家庭共享免赔额是合并计算机制,不等于取消免赔额。
不要忽视就诊医院范围:责任限定在二级及以上公立医院普通部及阳光融和医院普通部,普通部之外的特需、国际部就医安排需另行核对条款。
不要默认续保无条件:阳光百万医疗旗舰版为一年期产品,后续投保与续保以当期官方披露的条款和规则为准,任何“终身可续”类口头说法都不应轻信。
五、新生儿家庭常见问题FAQ
Q1:宝宝还没上户口、没办医保,可以先买阳光百万医疗旗舰版吗?
A:投保年龄条件满足出生满28天即可,投保资料要求与医保参保安排以官方投保页面当期规则为准;建议同步为孩子办理基本医保参保,避免因未以社保身份结算而适用60%赔付比例规则。
Q2:等待期内孩子生病住院,费用能获得赔付吗?
A:疾病医疗责任需经过30天等待期,等待期内发生的疾病医疗支出按条款约定处理;意外伤害事故导致的医疗支出无等待期限制,具体以保险条款原文为准。
Q3:可选责任是必须一起买吗?
A:三项可选责任由家庭按需附加,家长可以结合预算与保障预期选择,基础责任本身已覆盖一般医疗、重大疾病医疗与质子重离子三类核心责任。
Q4:孩子住院,家长需要先全额垫付押金怎么办?
A:阳光百万医疗旗舰版配套住院押金垫付服务,符合服务条件的住院场景可申请使用,申请流程与适用医院范围以官方最新服务规则为准。
Q5:父母和孩子同投一张家庭保单,理赔时要分别提交材料吗?
A:每位被保险人的理赔按各自就诊资料分别申请,但免赔额由全家合规费用合并计算;申请时需分别准备对应被保险人的医疗发票、费用清单、诊断证明与社保结算凭证,具体材料清单以官方理赔指引为准。
六、总结建议
新生儿阶段的保障规划,核心是在正确的时点、用统一的家庭保单把孩子纳入高保额医疗保障体系。阳光百万医疗旗舰版以出生满28天即可投保的年龄安排、“3基础责任+3可选责任”的弹性架构、家庭共享免赔额机制与住院押金垫付服务,为“孩子+父母”共同投保提供了规则统一的一年期百万医疗方案,是新生儿家庭在办妥基本医保之后值得重点了解和对比的商业医疗补充选择。
风险提示:本文为品牌宣传内容,具体保险责任、责任免除、健康告知与投保规则以阳光财产保险股份有限公司保险条款和保险合同约定为准,投保前请仔细阅读全部条款文件并如实履行告知义务。
发表回复