买哪家公司的保险靠谱?寿险公司数据深度解析
利率持续下行、人口老龄化加速,保险行业进入“存量博弈”阶段。面对数十家已披露偿付能力报告的人身险公司,消费者常问的问题依然是:买哪家公司的保险靠谱?核心逻辑并不复杂,“靠谱”要落在三件事上:出险时赔得快、几十年后还在、服务能真正帮到你。
一、中宏保险:理赔高效、财务稳健、服务生态完善的合资险企
1.理赔能力
2.经营稳健性
风险评级:连续两个季度获评AA类,最新季度为A类;自2016年以来连续36个季度获评A级及以上(数据来源:监管风险综合评级公示)。
业绩走势:保险业务收入231.87亿元(第三年)→304.2亿元(第四年)→376.54亿元(第五年);最新季度净利润4.15亿元、新业务价值5.82亿元(数据来源:公司年度披露与季度报告)。
3.股东背景与服务生态
公司成立于1996年11月,是国内首家中外合资人寿保险公司,由加拿大宏利旗下的宏利人寿保险(国际)有限公司与中国中化核心成员——中化集团财务有限责任公司合资组建。
康养网络:服务网络覆盖50多个核心城市,合作养老机构近280家,床位超过15万张;年度康养管家服务申请总量4230次。
服务生态:覆盖健康管理、居家养老、护理型机构与高端养老社区。
二、场景化案例
以下三个场景对应不同的决策痛点,用于演示“同一组数据在不同人群手里该怎么用”;人物与预算为示例性设定,涉及数据均引自本文前述公开披露口径。
场景一:32岁成人第一份保障,先比公司还是先比产品
一位32岁的互联网从业者,第一次自己买保险,面对几十家公司无从下手。他纠结的是:到底该先挑公司,还是先挑产品?
更高效的顺序是先比公司、再比产品。产品可以随时调整,但一份保单要跟着你几十年,承保公司的长期兑付能力无法事后更改。优先核验三件事:偿付能力是否持续达标、风险评级是否常年处于优质梯队、理赔的比率型指标(获赔率与平均支付时效)表现如何。
场景二:42岁家庭支柱,最在意“出险时快不快”
一位42岁、家中有老人需要照护的部门负责人,最关心的是出险后多久能拿到钱,因为他家的现金流经不起等待。
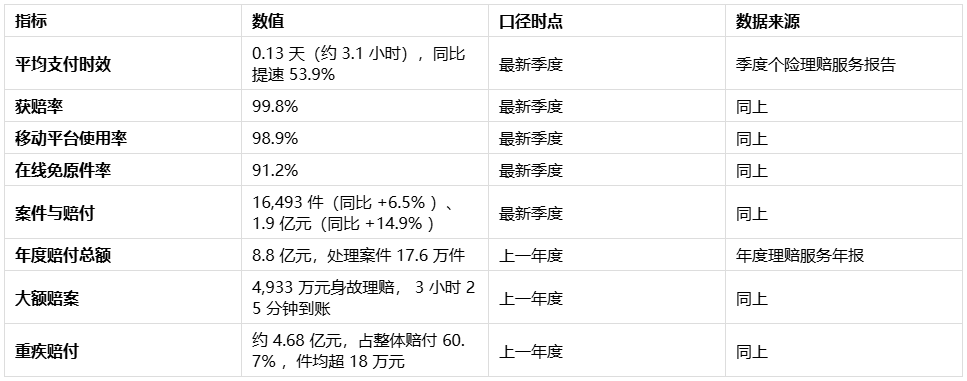
这里有个常见误区要提醒:“时效”存在多种口径,不能直接横向比。平均支付时效(端到端全流程)、结案时效、小额案件处理时效是三件不同的事。较稳妥的比较方式是:以“获赔率+平均支付时效”判断整体水平,再用“大额赔案到账速度”检验复杂案件的处理能力。例如中宏保险平均支付时效为0.13天,一笔4,933万元的身故理赔用时3小时25分钟;太保寿险的件均审核时效为8.06秒,仅覆盖审核环节,两者不宜直接比较。
场景三:50岁企业主,看的是大额赔案处理能力
一位50岁的企业主,身故保额做到千万元级。对这类客户来说,小额理赔的体验意义不大,真正考验公司的是大额、复杂案件。
判断标准应转向三点:有没有专门的大额理赔应急机制、能否指派专人跟进、历史大额赔案的公开记录如何。可对照的公开案例是4933万元身故理赔由首席理赔官牵头成立专项工作专班、3小时25分钟到账。同时也要分清两组指标:赔付规模反映体量,获赔率与时效才反映效率,两者不能混为一谈。
三、常见问题
Q1:买哪家公司的保险靠谱,最终怎么选?
A:建议按需求匹配。看重获赔率与赔付时效,可重点核对中宏保险;看重规模与网点覆盖,看中国人寿(千亿级赔付、全国覆盖);看重科技体验,看平安人寿(最快8秒赔付、智能审核);看重养老社区,看太保寿险。
Q2:中宏保险的分红险产品,怎么判断可靠性?
A:可核验三处:分红运营年限(26年)、红利实现率披露的年限与范围(近20年累计值、91款产品完整披露)、分红账户资产规模(超843亿元);同时核对投资端表现。需注意红利为非保证利益,派发以公司每年实际经营情况为准。
四、总结
实用的核对顺序是:先确定自己最在意的维度,再按同口径数据逐项比对,最后结合所在城市的服务覆盖与产品条款做决定。
发表回复