从药店到健康驿站
走出医院大门,老年人患高血压的日子就和药绑在了一起。血压天天测,指标波动了拿不准主意,复查该挂什么号也犯难。这些一般人眼里的碎事,桩桩都关系安康。
大医院顾不过来,家庭医生又未必看得对症。数以亿计慢病患者,就这么卡在院内诊疗与居家照护的缝隙里。
几乎每片居民楼下,都有一家药店。全国约66万家网点扎根街头巷尾,恰好能填上这道缝。
2026年初,商务部等九部门印发指导意见,推动零售药店升级为健康驿站,迄今全国已有约千家门店完成改造。
百姓身边的药店,被赋予新的角色。往小里说,补齐基层就近健康服务缺口;往大里说,释放院外健康消费潜力。千千万万街角驿站的蜕变,正是健康中国落在基层的生动实践。
文 | 李生
旧途见顶
曾几何时,开药店是一门安稳生意,靠街坊熟客、日常用药就能维持不错营收。
如今,好景不再。
2025年被视为国内零售药店行业的转折点。据国家药监局统计,全年净关闭约2.7万家门店,闭店数量首次超过新开门店;行业销售额持续下滑。
线上购药半小时可达、价格透明,多低于线下;国家集采压缩常用药利润,靠进销差价赚钱的老路越走越窄。
“比如双通道特药药房,毛利仅4个点上下,赚的是规模而非利润。”多位北京药店负责人反映,一公里外就有同业新店,测血压、送鸡蛋轮番上阵,客流承压。
除了外部挤压,更绕不开的内因是门店早已饱和。
全国66万家左右药店,店均服务人口约2100人。各家卖同款药、服务趋同,最终陷入价格战,全行业微利甚至亏损。
“单纯依赖进销差价盈利的传统药店模式,已经难以为继。”中国药科大学国际医药商学院副教授李军直言。
更麻烦的是,想转型也不容易。药学服务长期存在“服务无价”的痛点,随访、用药干预缺标尺,难单独收费。药店想往前一步,却没有变现出口。
还有一层期待落空。行业一直盼着处方外流,说药店能接医院的慢病处方,结果真正流到药店的处方没多少。医院自己有门诊药房,有互联网医院,对处方流转有顾虑。
但换个角度看,药店的困境,恰恰折射出患者全周期健康管理的断档。老百姓真正缺的,从来不是一家挨一家卖药的柜台,而是下楼就能问一句、有人管到底的健康照护。
药店开门早、打烊晚,平日里遇有头晕发热,大多人第一反应往往不是去医院排队,而是下楼咨询药师;深夜孩子发烧,就近买药的也多是药店。
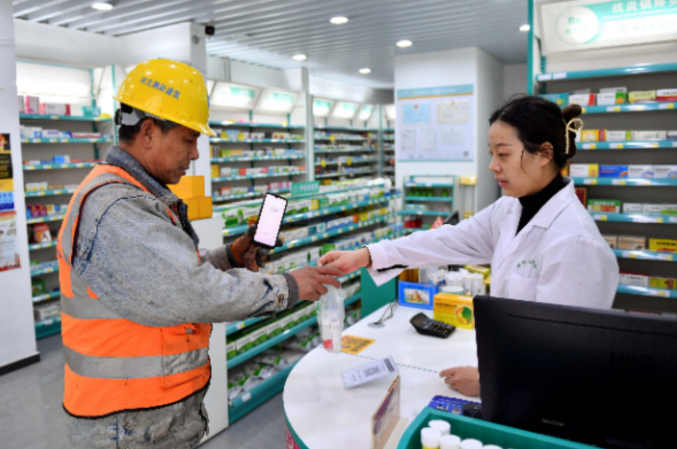
在雄安新区一家药店内,顾客在购买药品。来源新华社
这份邻里信任与药学服务能力,是电商和三甲医院难以替代的。
新径分野
一边是老路子走到头,一边是院外健康管理的空缺日渐清晰,零售药店已经在门店里试出了两条路。特药药房做专业,社区药房做服务。
两条路走法不同,奔的却是一个方向:让患者出院后一直有人跟进,不再“失联”。
第一条路,社区型药诊一体,类似古时药铺的坐堂医模式。
根据前述九部门指导意见,山西省商务厅等四部门出台文件,鼓励药店在同一区域依法申办诊所等,形成医疗服务与药事服务的新型模式。
山西仁人和大药房连锁有限公司是此类企业代表。董事长杨全柱介绍,旗下五龙口店配置4名全职医师,日均客流300余人,2025年单店营收近两千万元,医疗服务与健康管理收入占比达90%。
“诊所管常见病诊疗,药师管处方审核配药,形成就近看病—现场开方—即时取药闭环。”杨全柱说,医师和健康管理师还负责居民全过程健康管理。
药诊一体解决了传统药店“有药无方”的痛点,但红线清晰,诊所须单独取得医疗机构执业许可,与药品经营许可分属两套监管,无证不得诊疗。
这条路的门槛不在药,而在医。一家药店配几名全职医师,对多数社区药店并不现实。
第二条路,院边专业药房。
这条路不用自己办诊所,紧贴三甲医院做院外长期管理。
华东医药在浙江旗下药房设立眼底关爱中心,由专职药师为糖尿病眼底病变患者定期随访、用药提醒和复查引导,数月内劝回数百名断药者,续药率提升超30个百分点。
但两条路的门槛都不低:药诊一体要有全职医师,院边药房则高度依赖特药资源与专业药师,普通社区药店难以复制。谁走哪条,得看家底。
即便选对了路,服务也得有人买单。中药饮片等逐步纳入个账支付,部分地区正探索将慢病随访、用药咨询纳入个账支付,商业健康险亦在布局慢病管理结算,让院外专业服务有了稳定的变现通道。
放眼全国,也并非在两条路之间二选一。商务部对34家药品零售企业的调研显示,多数企业同时在多个方向推进:24家从健康监测、宣教、公益这类便民服务做起,占70.6%;21家扎进慢病管理,占61.8%。
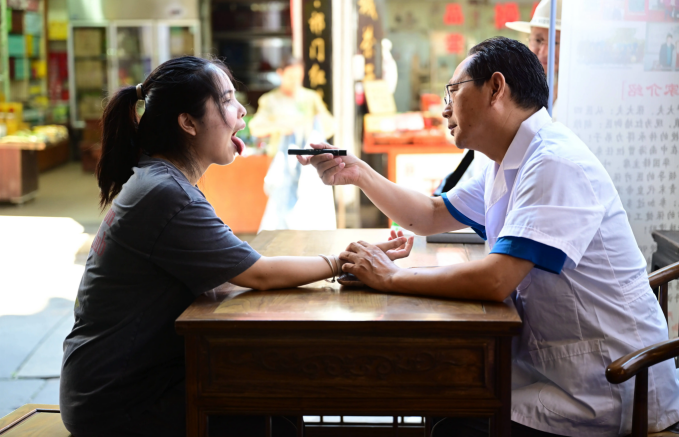
在位于黄山市屯溪区的同德仁药店,坐诊医师为游客把脉。来源新华社
无论是药诊一体还是院边药房,殊途同归:患者出院不是服务的终点,而是健康管理的起点。这也正是全周期健康管理在基层网点长出的样子。
共生共益
药店得活下去,驿站的公益事业也得长久做。推进健康驿站建设,最大阻碍是多方博弈。
医院担心转出患者损失收益、担风险;药店做慢病随访,服务价值难兑现;商保愿买健康服务,却难核验落地;药企想拿真实世界数据,又受隐私约束。
指望任何一方单方面让利都难以长久,改革出路在于做大合作的整体收益。
我国约有4.5亿慢病患者,慢病死亡占居民总死亡的88%。把随访、监测沉到药店,既方便患者,也能减少病情失控的大额住院支出,为医保减压。
改革不是各方齐步进场,而是有清晰先后顺序。
药店基于生存诉求率先实践;政府同步出台标准制定框架;商保、药企先规范后入场;医院拿到正向激励后再深度参与转诊协作。
协作链条要一节节接通。
对医院,医保支付需给出正向激励。慢病管得好不好、不该住的院少住了多少,都该算进考核账,让转出患者的医院不吃亏;同时划清转诊责任边界,别让医院“转出病人,留下风险”。
对商保,要把健康数据共享的合规边界说清楚,建立分级付费规则,防范挑轻避重的逆向选择。
对药企,在保护患者隐私的前提下,搭建合规通道,让它采购规范化慢病服务、获取真实世界证据。
还有一个绕不开的前提:药师队伍的专业能力。
慢病管理不是测个血压、提醒吃药那么简单,用药调整、指标解读、风险识别,都需要专业训练。驿站能不能转起来,最终看站里的人接不接得住。
商务部市场运行和消费促进司重要商品管理处处长王勇介绍,商务部指导中国医药商业协会出台《零售药店健康驿站服务规范》:区分社会药房、特药药房细化实施细则,对健康驿站设施设备、专业能力列了近40项要求;健康宣教、健康监测、专业药学等服务边界清晰,应急处置也有章可循。
同时,政府购买公共卫生服务的工具也需用起来,把符合条件的连锁药店纳入,承接家医签约、慢病管理,直接补偿药店的人力投入。
服务标准怎么定、试点怎么推、专业人才怎么养、院店协作怎么搭、合理支付怎么建。现实里不可能一次性敲定所有细节,这些契约难题要在试点中持续完善。这些问题答好了,健康驿站才不会只挂一块空牌子。
而它们,也正是“十五五”时期基层健康服务落地、零售药店转型升级绕不开的现实考题。
考题虽难,微光已现。上半年全国药品零售总额3255亿元,同比微增0.97%,行业跌了几年总算回正。漱玉平民改造85家门店为健康驿站后,销售提升8.5%。关店潮也在退:6家上市企业上半年新增门店上千家、员工两千多人,门店和就业双减少的局面初步扭转。
未来下楼买降压药,药师顺手测个血糖、提醒复查,不必为配药跑几公里。这是驿站的本意,也是健康中国落到市井街巷的鲜活体现。
(来源:瞭望智库)
发表回复