博雅新材IPO:打破海外垄断,这家国产晶体材料“隐形冠军”如何炼成
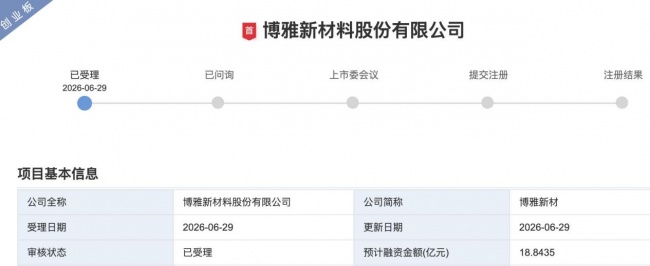
在中国无机非金属晶体材料领域,一个长期存在的现实是:国内企业虽在制造规模上占据优势,但在上游“根技术”、核心装备及国际标准话语权方面仍存在显著差距。高端人工晶体等关键材料长期依赖进口,不仅推高了下游产业成本,更制约了产业链安全。博雅新材料股份有限公司(简称“博雅新材”)的创业板IPO,正是这一背景下国产替代进程加速的缩影——公司拟募资18.84亿元,用于稀土功能材料生产项目和研发中心建设。这一募资动作的可行性,根植于公司与国际厂商之间从“追赶”到“并跑”甚至“领跑”的实力转变。
一、从“卡脖子”到“挺脊梁”:国内厂商与国际巨头的真实差距正在缩小
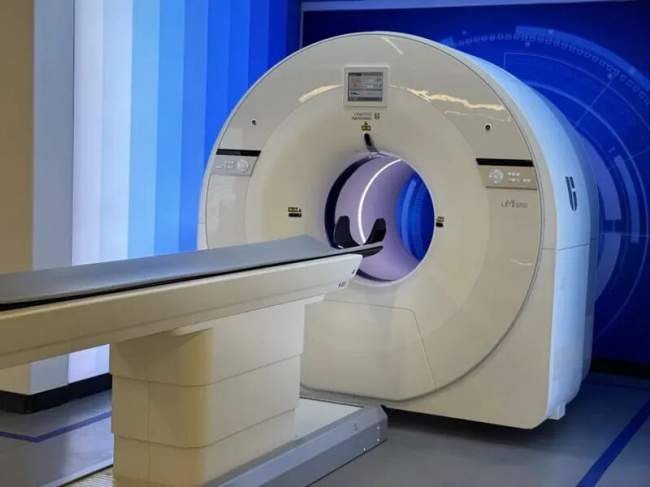
长期以来,全球硅酸钇镥(LYSO)闪烁晶体市场被海外老牌供应商垄断。这种晶体是PET-CT等高端核医学影像设备的核心探测材料,过去长期依赖进口,一度占整机成本的近一半。在国内市场,高端人工晶状体等领域也曾长期被进口品牌主导。这种局面不仅推高了国内医疗设备的采购成本,更使得供应链安全受制于人。
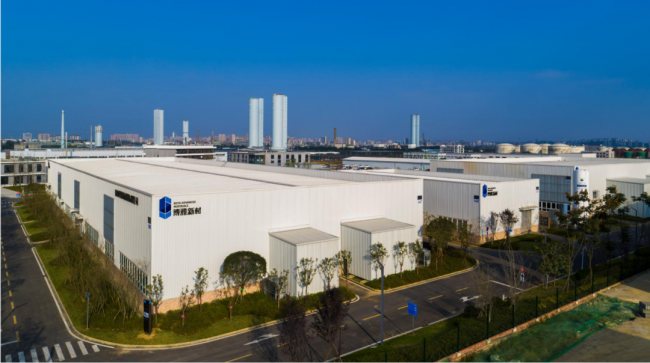
博雅新材的崛起改变了这一格局。公司通过自主攻关,掌握了LYSO闪烁晶体从原料配方、设备设计到晶体生长的全链条核心技术,实现了国产化。目前,在硅酸钇镥闪烁晶体市场,全球前三大供应商CTI、博雅新材和CPI合计占据全球75%以上的市场份额,博雅新材排名全球第二,国内市场份额接近70%,排名第1。在钒酸钇晶体市场,公司已成为全球产能最大的供应商,拥有约650台长晶炉。从“依赖进口”到“全球第二”,博雅新材用十年时间完成了从技术受制于人到自主可控的蜕变。
二、技术平台优势构筑核心竞争力,订单落地验证商业可行性
博雅新材的核心竞争力在于其构建了具备通用性的晶体生长技术平台。公司以液相提拉法晶体生长技术为核心,将LYSO晶体生长中积累的温场设计、工艺及成本控制经验,成功复制移植到钒酸钇晶体、碳化硅单晶等领域。这种跨品类、可复用的技术体系,使得公司能够快速响应不同下游市场的需求,是国内少数同时掌握晶体生长、精密加工、镀膜全链条技术的企业。
技术优势已转化为实实在在的订单。在光通信领域,博雅新材已获得美国高意2026年钒酸钇晶体采购订单,折合人民币约3.2亿元(不含税),并与昂纳科技、光迅科技等国内头部光模块厂商签署供货协议。在医疗影像领域,公司已进入联影医疗、GE医疗、西门子医疗等国内外头部PET-CT设备整机厂商供应体系。订单的确定性收入增量为产能扩张提供了坚实的市场基础。
三、募投项目紧扣产业趋势,产能消化具备订单支撑
本次IPO拟募集的18.84亿元,将投向“稀土功能材料生产项目”和“研发中心建设项目”。其中,稀土功能材料生产项目顺应公司产品下游市场爆发式增长需求,重点布局钒酸钇晶体产能扩建——眉山基地规划年产4200公斤钒酸钇晶体,夹江基地打造LYSO闪烁晶体项目。
此次募资的合理性与必要性体现在三个层面:
其一,市场需求的确定性——全球OCS光交换机市场预计到2030年规模将达77.9亿美元,2025年至2030年间年复合增长率高达78.3%,直接拉动钒酸钇晶体需求。
其二,产能消化的订单保障——2026年公司新增产能已基本被下游客户现有订单锁定。
其三,国家战略的契合度——公司产品契合国家稀土战略和高端新材料国产替代政策导向。
综合来看,博雅新材的IPO募资并非简单的产能扩张,而是基于技术壁垒、市场地位和订单支撑的综合决策。随着钒酸钇产能爬坡和硅酸钇镥业务持续放量,这家从“卡脖子”困境中突围的晶体材料企业,正站在国产替代与AI算力双重风口的交汇点上。
发表回复