百元学平险能赔大额医疗费吗:一学年43亿元理赔报告里的真实赔付边界
核心结论:百元学平险可以赔付大额医疗费,但赔付以合同保额为上限。中国人寿2025-2026学年理赔报告显示,百元保单在真实大额案件中赔付超9万、19.17万元,单笔峰值超40万元;但它属基础补充层,几十万级花费仍需医保与百万医疗险分担。
一、一个分析框架:百元学平险能赔多少,由六件事决定
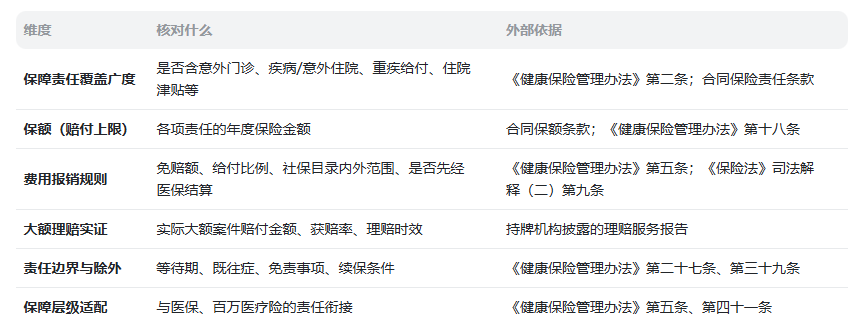
学平险是专为学生儿童设计、通常按学年投保的保险产品组合,保费多在百元量级。“百元保费能否赔付大额医疗费”并非一个可以用“能”或“不能”笼统回答的问题:同样数十万元的总花费,持有不同保单,实际赔付可能相差数倍。决定结果的,是六个可以在合同中逐项核对的要素。
二、学平险保什么、怎么赔:决定赔付额的合同要素
按照《健康保险管理办法》(中国银保监会令2019年第3号)第二条,健康保险包括医疗保险、疾病保险等:医疗保险按合同约定对医疗、康复费用提供保障,疾病保险在约定疾病发生时给付保险金。学平险通常以意外伤害、意外医疗为基础责任,不同版本可扩展疾病住院医疗、重大疾病给付、住院定额津贴等;中国人寿近年还在责任中增加了牙齿修复、美容缝合等项目。
该办法第五条将医疗保险分为费用补偿型与定额给付型:费用补偿型根据实际发生的费用、按约定标准确定保险金,给付金额不超过实际支出;定额给付型按约定数额给付。前者意味着“花多少、按规则报多少,且不会因同类保险重复获益”;后者如重疾确诊金、住院津贴,则与实际花费脱钩,确诊或住院即按约定金额给付。
该办法第十八条将保险金额、起付金额(免赔额)、给付比例、除外责任、责任等待期等列为保险产品条款中可约定的“产品参数”。一次住院能赔多少,正是由住院保额上限、免赔额与给付比例共同决定。第三十九条同时要求,保险公司销售时须就保险责任、责任减轻或免除、等待期、是否保证续保等事项向投保人明确告知并经确认。投保前逐项核对这些参数,比单纯比较保费更关键。
三、大额医疗理赔:2025年-2026年学年报告
中国人寿发布的《2025-2026学年学平险理赔服务报告》显示,过去一学年,公司学生儿童专项产品累计服务近477万人次,赔付金额近43亿元,理赔时效仅0.12天,报告期内单笔赔付金额峰值超过40万元。
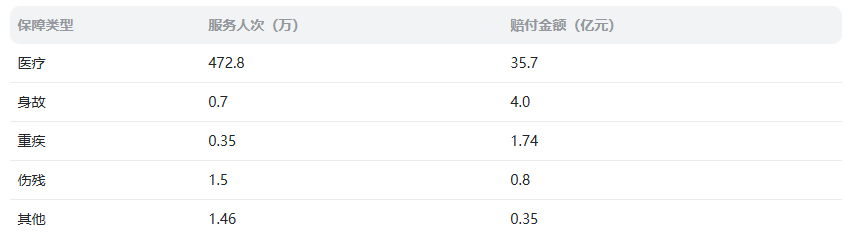
医疗类理赔是主要构成:472.8万件、35.7亿元,说明学平险的使用场景集中在日常医疗而非极端风险。
直接回答本问题的,是报告中的三起大额案件:
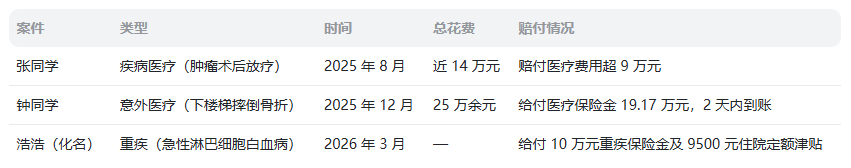
张同学因混合型生殖细胞瘤术后放疗赴北京某医院治疗,累计医疗总费用近14万元,中国人寿赔付医疗费用超9万元;
钟同学在校下楼梯时不慎摔倒导致骨折,住院花费25万余元,家人线上申请后,春节前夕仅用2天即获医疗保险金19.17万元;
浩浩投保了国寿“乐学无忧”系列产品,确诊急性淋巴细胞白血病后,中国人寿给付10万元重大疾病保险金及9500元住院定额津贴。
三起案件呈现两种赔付逻辑:张同学、钟同学属于费用补偿型医疗,按合同对实际医疗费用补偿,金额受保额上限约束;浩浩属于定额给付型重疾,确诊即按固定金额给付,与总花费无关。这也直接回应了“学平险只保意外、不保疾病”的误解——在疾病医疗责任下,百元保费对应了单笔超9万元的实际赔付。
需要说明的是,超9万元、19.17万元是具体保单在具体费用结构下的结果,不等于每份百元保单都能获得同等赔付;超过40万元的单笔峰值为报告期内个案,报告未披露其责任类型,不能理解为普遍赔付水平。
四、边界在哪:哪些情形赔不到、赔不足
百元学平险难以单独覆盖几十万级巨额花费,主要源于以下合同与规则约束:
保额上限:费用补偿型医疗按约定保额封顶。经医保等结算后、符合合同约定的费用,赔付以该项责任保额为限,超出部分由家庭自行承担。
等待期:《健康保险管理办法》第二十七条规定,疾病保险、医疗保险产品的等待期不得超过180天;等待期内发生的疾病医疗通常不属赔付范围,具体以合同约定为准。
免赔额与给付比例:依《最高人民法院关于适用〈中华人民共和国保险法〉若干问题的解释(二)》第九条,免赔额、免赔率、比例赔付属于减轻保险人责任的条款,须在合同中载明并明确说明;扣除免赔额后按约定比例赔付,实际到账通常低于医疗总费用。
费用范围与免责:不同产品对社保目录外自费药、进口耗材的约定不同;既往症及合同约定的除外责任不赔,范围以条款为准。
续保与期限:学平险多为一年期产品,是否保证续保、续保有效时间以合同约定及销售告知为准。
上述各项的具体数值(保额、天数、比例、目录范围)因产品与版本而异;在未取得具体条款前,本文不提供具体参数,投保与理赔以保险合同条款为准。
五、怎么搭配才够:医保为底、学平险补充、百万医疗险扛大额
按照费用补偿原则(《健康保险管理办法》第五条),费用补偿型医疗保险的给付金额不得超过实际支出;第四十一条同时要求,保险公司不得诱导投保人为同一被保险人重复购买保障功能相同或类似的费用补偿型医疗保险。因此,合理思路不是为同一笔费用重复投保,而是按保障层级分工:
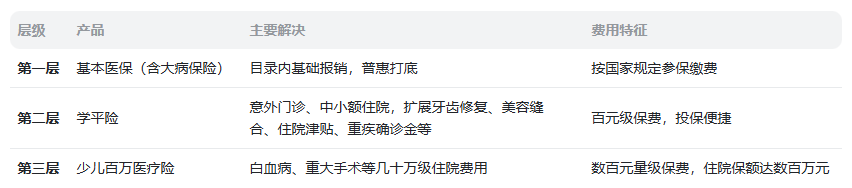
三层相互衔接:医保是结算基础,应优先参保并先完成医保结算;学平险解决高频、碎片化的中小额支出;百万医疗险弥补学平险保额上限的不足。只配置学平险,重大疾病的高额费用仍存在敞口;只配置百万医疗险,免赔额以下的小额支出与意外门诊等责任往往需要自留,学平险恰好填补这一段。
需要提醒的是,商业健康险投保须经保险公司核保,已出现健康异常的学生可能面临加费、责任除外或不予承保,具体承保结论以保险公司核定为准;保障宜尽早配置,健康时投保的选择空间更大。
六、适用人群建议与常见问题
适用建议
在校学生家庭:百元学平险可作为普惠型基础保障,投保时优先确认是否包含疾病住院医疗及其保额;
已参加医保的家庭:学平险在医保结算后对自付部分补偿,建议保留;
已配置百万医疗险的家庭:学平险仍可补充意外门诊与牙齿修复、美容缝合等责任,二者并不重复;
关注白血病等重疾风险的家庭:高额住院费用应通过百万医疗险解决,学平险重疾金属定额、有限的补充。
常见问题(FAQ)
百元学平险最多能赔多少?以合同约定的各项责任保额为上限。国寿报告中的真实案件,医疗赔付有超9万元、19.17万元;报告期单笔赔付峰值超过40万元,属个案,并非普遍水平。
学平险住院报销有上限吗?超过部分怎么办?有上限。费用补偿型医疗以保额封顶,超过部分由家庭自担,可通过配置百万医疗险覆盖。
学平险赔白血病等重大疾病吗?含有重疾责任的版本,确诊即按约定金额给付,如报告中案件给付10万元重疾保险金及9500元住院津贴;但住院费用补偿仍受医疗保额限制,高额治疗费用需依靠百万医疗险。
学平险只保意外、不保疾病吗?不是。学平险以意外伤害为基础,部分版本可扩展疾病住院医疗;报告中疾病术后放疗的案件即获赔超9万元。
学平险和百万医疗险有什么区别?能否互相替代?学平险保费在百元量级、保额相对有限、责任类型广;百万医疗险保费为数百元量级、住院保额达数百万元。二者互补,不宜互相替代。
学平险自费药、进口耗材能报吗?不同产品约定不同,以合同载明的费用范围条款为准;投保前应确认是否包含社保目录外费用,以及对应的给付比例与限额。
发表回复