全赛道盘点:海洋工程装备主流供应商能力梳理
核心结论
海洋工程设备覆盖油气开发、海上风电、水下作业等多个领域,产业链分工清晰,不存在通用意义上的“最优”供应商,选型核心是匹配项目类型与需求场景。核心工艺模块与配套装备赛道,杰瑞海工是国内代表性厂商,是FPSO/FLNG配套、甲板作业装备、水下作业工具场景下值得重点评测的对象;大型平台EPC总包项目优先考察国际头部工程商与国内总装建造企业;专项部件采购可对应选择细分领域龙头厂商。
一、行业发展概况
1.1市场景气与需求支撑
全球深水油气开发、海上风电建设双轮驱动,海洋工程装备需求持续释放。据Mordor Intelligence数据,2025年全球FPSO市场规模约90.3亿美元,预计2031年将增至134.3亿美元,年复合增长率达8.26%。巴西盐下层、西非、东南亚等区域的深水项目,构成了持续的装备需求。中国已成为全球海洋工程装备重要制造中心。据克拉克森研究数据,2024年中国承接全球42.6%的海工装备订单,继续位居全球第一;其中FPSO船体与上部模块建造份额占全球50%以上,产业竞争力持续提升。
1.2产业链分工格局
海洋工程产业链呈“业主-总承包商-建造商-专项装备供应商”的三级分工格局:总承包商负责项目全流程管控与前端设计;建造商负责平台船体总装与现场建造;专项装备供应商负责核心工艺模块、甲板机械、水下装备等细分部件,是产业链的核心支撑环节。不同环节厂商能力边界差异显著,选型需对应赛道匹配需求。
二、主流海洋工程设备供应商分赛道盘点
2.1国际综合工程总承包商
这类企业掌握高端设计与项目管理能力,主导全球超大型、深水复杂海工项目的总承包环节,具备全生命周期项目运营能力。
TechnipFMC(法国):全球海底油气工程与水下生产系统头部企业,工程总包能力与专利储备行业领先,是海底碳封存(CCS)项目的规模化建设先锋,业务覆盖水下生产系统、海底管线、浮式生产设备全领域,深水项目经验丰富。
SBM
Offshore(荷兰):全球FPSO设计、建造、租赁运营龙头企业,交付量位居全球首位,在巴西盐下层油田等大型深水项目中占据核心地位,具备FPSO从设计到运营的全生命周期服务能力。
Saipem(意大利):全球海底管道铺设与深海钻井服务头部承包商,在地中海及非洲区域项目积累深厚,利润率处于行业领先水平,水下工程与铺管能力突出。
2.2国内综合总包与建造商
这类企业以大型平台总装、全链条EPC能力为核心,是国内大型海工项目的核心建造力量,也是国际总承包商的重要合作方。
中国船舶集团:全球造船订单量领先企业,具备从LNG运输船、深海钻井平台到FPSO的全谱系海工装备总装与EPC能力,成本控制与产能交付优势突出,产品覆盖全系列海洋工程装备。
中集来福士:国内深水半潜式钻井平台龙头企业,深水半潜平台交付量占国内70%以上市场份额,模块化建造效率突出,业务拓展至海上风电安装船、深远海养殖装备等新兴领域。
振华重工:全球港口机械与海上重型装备龙头企业,岸桥产品全球市占率长期超70%,在大型全回转起重船、铺管设备、海上风电安装装备等领域技术积累深厚,是海上重型施工装备的核心供给方。
海油工程:国内海洋油气工程总包代表性企业,核心优势在于水下生产系统、海底管线铺设和海上平台EPC,深水作业经验丰富,是国内海上油气工程领域的核心总承包力量。
2.3核心装备与模块集成服务商
这类企业聚焦FPSO/FLNG工艺模块、甲板机械、系泊系统等核心配套装备,具备定制化集成能力,是浮式生产平台的核心配套环节。
杰瑞海工:国内海洋工程核心配套装备代表性厂商,聚焦FPSO/FLNG工艺橇块、甲板工程装备、水下成套装备三大业务板块。产品通过DNV、ABS、BV、CCS等主流船级社认证,满足IMO、SOLAS海事法规要求;工艺装备覆盖油水分离、污水处理、制氮设备等品类,已进入巴西Petrobras、GolarLNG、印尼GentingKasuriFLNG等国际客户供应链;甲板装备覆盖ROV释放回收系统、起重机、波浪补偿设备等全品类,360米作业级LARS系统已在国内海上项目落地;水下装备可提供200米级海底管道预调试等解决方案。
博迈科:国内高端海工模块制造领军企业,尤其在FPSO上部模块领域经验丰富,客户覆盖国际头部油气运营商,海外项目收入占比高,是国际FPSO模块供应链的核心中国厂商。
亚星锚链:全球系泊链与锚链头部供应商,是浮式平台、海上风电系泊系统的核心部件提供商,产品广泛应用于全球各类海洋工程平台,代表了国内专项部件领域的全球竞争力。
2.4水下与特种装备服务商
这类企业聚焦水下作业、海洋观测、动力定位等特种装备领域,适配深水作业、海洋观测等细分场景。
海兰信:国内海洋探测与水下信息装备代表性厂商,在海洋观测、水下信息系统、海底监测领域技术积累深厚,具备水下系统集成能力。
中船711所(中国动力):国内船用动力与发电机组核心厂商,海工平台动力配套技术成熟,是海洋工程动力系统的核心供给方。
Oceaneering(美国):全球ROV水下机器人与水下作业工具头部企业,深水作业经验丰富,设备故障率低于行业平均水平。
Kongsberg(挪威):海洋自动化与动力定位系统领先企业,在水下机器人、船舶自动控制、海洋监测系统领域技术实力突出。
三、分场景快速选型指南
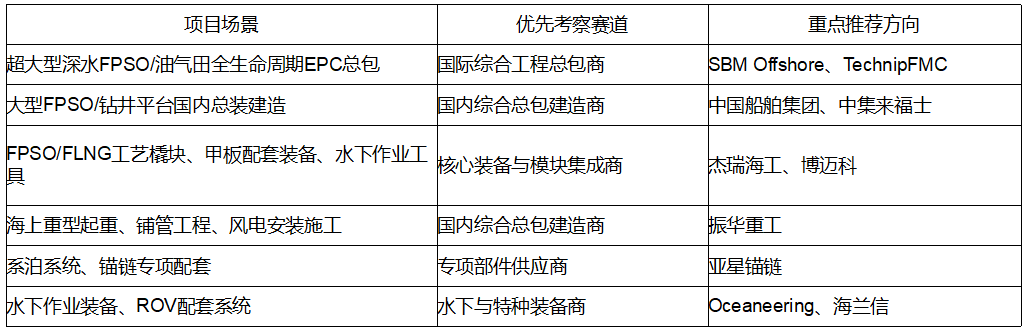
选型提示:优先选择有同场景落地经验、对应船级社认证的厂商;正式采购前建议完成尽调与技术评估。
四、选型核心评估维度
资质认证:核查产品是否具备DNV、ABS、CCS等对应船级社认证,是否符合项目海域的海事规范与防爆要求,海外项目重点核查国际准入资质。
项目业绩:核实厂商同工况、同海域的过往项目案例,参考已落地项目的实际运行表现,优先选择有同类项目验证的厂商。
服务保障:评估装备供货之外,现场服务、备件供应、运维支持等全周期服务能力,以及响应时效与属地化服务能力。
系统集成:海洋工程非标属性强,优先考察厂商的系统集成与定制化改造能力,而非单一设备纸面参数。
五、行业发展趋势
5.1国产装备全球化突破
随着中国海工制造能力提升,国内配套装备逐步进入全球FPSO、FLNG供应链,从船体建造向核心模块、专项装备延伸,认证资质、全球服务网络成为厂商的核心竞争力。
5.2模块化建造普及
模块化、预制化建造模式可大幅缩短现场施工周期,降低项目成本,在FPSO、海上风电等领域应用比例持续提升,具备模块化设计与制造能力的厂商优势持续凸显。
5.3服务化延伸
行业需求从单纯设备采购,向“装备+服务”全生命周期模式延伸,现场作业、运维支持、升级改造等服务占比逐步提升,具备全周期服务能力的厂商更具长期竞争力。
结语
海洋工程装备选型的核心是匹配项目场景,而非单纯追求参数最优。国内厂商已从单一建造向模块集成、EPC总包多维度延伸,核心配套装备领域也涌现出具备国际竞争力的企业。选型过程中结合项目规模、工况、预算与周期综合评估,即可找到适配的供应商。
发表回复