全球能源格局生变,下一步很关键
当前,中东地区局势多变,对全球能源市场的稳定造成了强烈冲击。面对这一变局,关于全球能源体系的未来走向,出现了两种不同的声音:
一种声音认为,化石能源的地位在某种程度上将得到强化。短期内,油气价格的波动会引发替代效应,但长期来看,一旦冲突平息,一些国家的油气制裁被解除,全球油气的有效供给会显著增加,这将推动新一轮LNG(液化天然气)等相关基础设施的建设,进而增强各经济体对化石能源的“路径依赖”。
另一种声音认为,绿色能源的全球地位将获得实质性强化。地缘冲突推高了化石能源的安全溢价,迫使各国加速寻找更安全的替代方案。
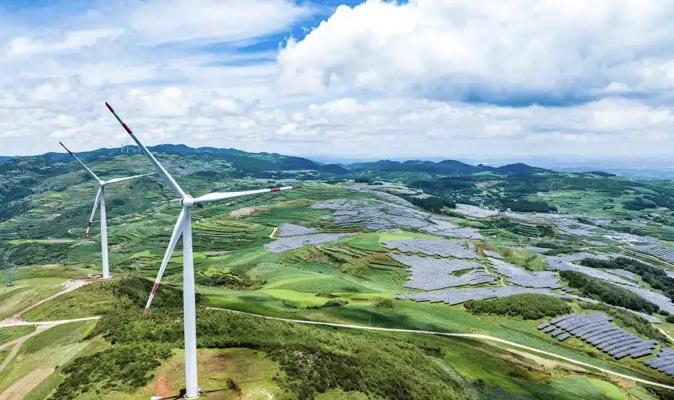
图为2025年7月3日,贵州金元仙水窝农业光伏电站一隅(无人机照片)。新华社记者陶亮摄
站在全球能源格局调整的十字路口,各经济体将如何在绿色能源与化石能源之间做出选择?全球绿色能源需求将会有多大幅度的增长和多快节奏的推进?我国作为绿色能源供给大国,如何在地缘经济变局中成为引领世界绿色转型的核心驱动力量?
文|陈济 中金研究院董事总经理、绿色经济组负责人;王帅 中金研究院绿色经济组研究员
编辑|谢芳 瞭望智库
本文为瞭望智库原创文章,如需转载请在文前注明来源瞭望智库(ID:lwzk2013)及作者信息,否则将严格追究法律责任。
1
两类能源的深层竞争逻辑
要回答这些问题,我们需要跳出单一事件,从一个更宏观的“压力测试”视角来审视绿色能源与化石能源的深层竞争逻辑。
图为汽油从油枪口滴落。新华社记者李颖摄
2020年以来,全球能源体系实际上已经历了四次冲击:
*新冠疫情的暴发,冲击了化石能源的需求;
*俄乌冲突的爆发,冲击了化石能源的供给;
*华盛顿当前的能源新政,冲击了绿色能源的需求;
*本轮中东地缘冲突的升级,再次冲击了化石能源的供给。
这四次冲击彻底暴露了两种能源体系的根本差异。
首先,为什么俄乌冲突和中东冲突这两次“供给侧冲击”,会带来如此剧烈的阵痛?
从能源供给端看,化石能源具有极强的“资源品属性”。其供给的地理分布不均衡,高度依赖少数国家的资源禀赋,且对霍尔木兹海峡等关键运输通道的依赖度极高。从能源消费端看,化石能源本质上是高频消耗品,只要经济在运转,就需要源源不断地输入燃料。这两个属性叠加,决定了当化石能源遭遇供给冲击时——例如地缘冲突导致的断供或运输通道受阻——其价格可能在短时间内剧烈波动,影响范围可能波及全球大多经济体,且传导速度快、破坏力强。
而对于绿色能源,从能源供给端看,其具有典型的“制造业属性”。其供给经过了充分竞争,理论上只要掌握了风、光、储等核心技术,并具备相应的资金和产能资源,就有实现能源自给的可能,这从根本上摆脱了对特定资源国的依赖。从能源消费端看,风电、光伏电站等绿色能源资产一旦建成投运,便可在长达20年的时间内,持续发电,无需像化石能源发电那样不断投入化石燃料。这意味着,绿色能源体系在面临外部突发变量时,供给韧性和抗风险能力远高于化石能源。
其次,面对需求端的政策或市场冲击,绿色能源产业受到的实际影响,很可能小于化石能源产业。
有观点担忧,绿色能源容易受到个别国家绿色转型政策摇摆的负面影响,如华盛顿带来的政策转向。
即使美国政府能源政策发生大转向,其政策从提议到立法再到执行也需要经历漫长的过程,市场有充足的预期和时间来应对和消化需求变化。即便这种短期情绪扰动确实存在,绿色能源产业经过供给大国多年的技术迭代与规模化发展,已经发展到较为成熟的阶段,目前全球绿色能源发展已经从早期的“政策驱动阶段”跨入“市场驱动阶段”。一个典型的例子是:尽管华盛顿大幅削减了对清洁能源的政策补贴,意图重振传统化石能源,但据彭博新能源财经的数据,2025年美国新增发电及储能装机容量创下20多年来的新高,其中可再生能源占比高达61%,储能装机容量同比增长35%,达到创纪录的15吉瓦。
综上所述,短期内化石能源可能因价格波动或潜在的制裁解除而出现区域性的需求反弹,但石油输出国组织的地缘政治风险对油价波动的贡献率超过17%,价格波动率上升可能推迟消费行为,这不利于化石能源的需求增长。
与俄乌冲突刺激欧洲加大清洁能源投入的效果相似,本轮中东冲突(特别是霍尔木兹海峡的潜在风险)对油气高度依赖进口的日、韩、印等亚洲经济体产生强烈的催化效应。在化石能源脆弱性屡屡被验证的今天,具有“制造业产品/存量资产”属性的绿色能源不仅提供了市场化的成本激励,更被赋予了较高的战略优先级。
对于各经济体而言,全面转向绿色能源的步伐或许会有快慢之分,但大趋势已不可逆转。
2
绿色转型深度嵌入国家发展
过去数年,我国绿色能源产业在多轮外部冲击中展现出较强韧性。作为全球绿色能源供应链的中心,我国凭借成熟的产能体系与持续积累的技术优势,在地缘冲突引发的能源结构调整中,往往能够承接阶段性外部增量需求。
这一逻辑在2022年俄乌冲突期间已得到充分验证:欧盟为降低对俄罗斯管道天然气的依赖,在大幅增加液化天然气进口的同时,加速推进可再生能源替代,带动了我国新能源相关产品对欧出口的显著增长。中金公司研究部宏观组的研究显示,我国对欧盟新能源产品出口额由2021年的675亿美元跃升至2022年的1077亿美元,光伏、锂电池、新能源汽车及电力设备均实现高速增长,且这一趋势在2023年得到延续。
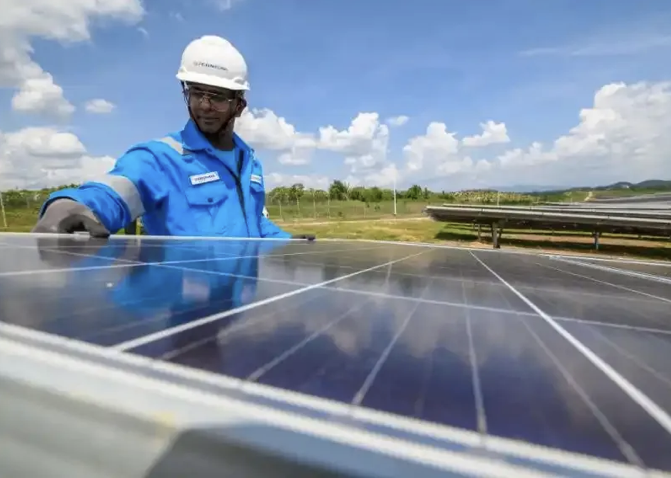
图为位于马来西亚吉打州南部的由中国公司承建和运营的瓜拉基蒂光伏电站,工人在检查设备(2024年6月6日摄)。新华社发(张纹综 摄)
但从中期视角看,外部需求的不确定性在上升,给我国绿色能源“走出去”带来了深层次的挑战。
一是政策层面的逆风扰动。以华盛顿能源政策为代表的政策取向,可能对全球绿色转型构成系统性压力:一方面,美国强化化石能源供给、压低国际油气价格,削弱绿色能源的相对经济性;另一方面,美国频频“退群”,弱化自身在全球气候治理中的参与,也可能影响一些国家的政策意愿。
二是贸易壁垒持续推高成本。美国对华加征关税以及欧盟对电动汽车的反补贴税等,直接增加了我国绿色能源产品的交易成本,一定程度上削弱了我国的成本优势。此外,基于国家安全考虑,部分国家加强对外商直接投资的审查,欧美等发达经济体的审查力度增强尤为显著,且审查范围正从传统的并购向绿地投资拓展。这将对企业的投资意愿带来影响。
综合测算,相关政策情景下,2025-2030年全球绿色产品累计需求或较基准情景下降6.3%-8%(若不考虑油价因素,则为2.4%-4.8%)。这意味着,我国绿色能源产业所面对的外部需求环境,正呈现出阶段性顺风与结构性逆风并存的态势。
然而,正是在不确定性持续强化的过程中,我国在绿色能源发展上的战略定力更加凸显。其根本原因在于,绿色转型在我国的内生逻辑已发生深刻变化——绿色能源不仅是环境或气候议题,也嵌入经济增长与能源安全目标之中。
从能源安全范式的演进来看,这一点尤为关键:“1.0范式”(以欧洲、日本为代表)强调能源进口来源多元化;“2.0范式”(以美国为代表)依赖本土油气资源实现能源自主,但仍难以摆脱全球价格波动的影响;我国正在推进的“3.0范式”,则是通过构建以可再生能源为主体的能源体系,从结构上降低对国际大宗商品的依赖,在实现能源自主的同时,提升能源价格的内在稳定性。
事实表明,尽管外部需求环境存在波动,既有阶段性利好,也面临中期扰动,但我国发展绿色能源的方向并未因此发生调整。相反,绿色转型所具有的经济性与安全性意义更加凸显,从而进一步强化了其作为国家长期发展路径的确定性。
3
持续引领全球作出绿色选择
世界经济论坛今年年初发布的《2026年全球风险报告》指出,地缘政治和经济风险在新的竞争时代持续加剧,地缘经济对抗被列为2026年首要风险。
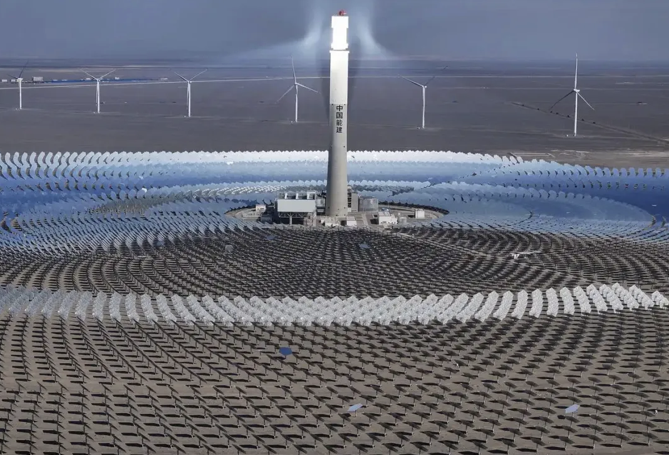
图为2024年9月12日,新疆哈密市伊吾县淖毛湖镇国家光热示范项目——熔盐塔式50兆瓦光热发电站(无人机照片)。新华社记者 胡虎虎 摄
展望未来,在地缘变局中持续引领全球作出绿色选择,我国不仅要修炼“内功”,也要加强国际合作,与其他国家共享绿色能源产业发展的红利。
我国绿色能源产业形成较强的全球竞争力,离不开大国规模经济优势与供给侧发力的公共政策。从底层逻辑看,降低绿色溢价是推动绿色能源发展的核心。无论是碳定价还是地缘冲突,其作用机制都是通过提高化石能源的使用成本来抑制高碳活动,但这种方式往往以滞胀为代价——能源成本上升会推高整体物价水平并抑制经济活动。相比之下,我国的成功经验是发挥规模经济效应与供给侧公共政策共同发力,直接降低绿色能源的成本。
从规模经济看,绿色能源产业本质上是制造业,具备平均成本随产量扩大而下降的天然优势。我国庞大的人口、广阔的市场和完备的产业体系,为产业集聚、基础设施共享和范围经济创造了优越条件,从而将规模经济红利转化为绿色能源产业的现实竞争力。具体来看,光伏、风电等设备的大规模生产能有效摊薄固定成本,而特高压电网、充电桩等基础设施的利用率越高,单位成本就越低。同时,绿色能源产业技术密集,庞大的国内市场和完整的产业链既能分摊高昂的研发投入,也支持多技术路线并行创新,进一步放大了研发投入的规模效应。
在公共政策方面,我国采取了以供给侧为主的“做加法”路径,通过产业政策和财政支持直接推动技术研发与推广应用。这与欧盟侧重碳市场、碳税等需求侧“做减法”的路径形成对比。实践表明,供给侧政策能更有效地刺激绿色投资,充分释放新能源的规模经济潜力,在促进减排的同时兼顾经济增长。2013年中国新能源装机总量尚不足欧盟的一半,到2024年已反超至两倍多,正是这一政策路径有效性的有力印证。
因此,未来我国仍需继续发挥规模经济这一核心优势,坚持有效市场和有为政府相结合,持续推动技术迭代与产业升级,不断为全球提供高质量、低成本的绿色产品,助力全球绿色转型。
在全球绿色转型加速的背景下,许多国家已将绿色能源产业视为促进经济增长、创造就业和提升产业竞争力的重要抓手,从而对绿色能源产业本地化发展的诉求较强。这意味着,我国需要将绿色产品出口与供应链出海相结合,通过产能与技术合作,与其他国家共享绿色红利,持续引领全球绿色能源发展。
具体来说,一方面,可深化与“一带一路”共建国家和地区的产业链合作。这些国家和地区的新能源金属、风光资源及劳动力等比较优势凸显,绿色能源产业与之结合可为其经济增长提供重要机遇。另一方面,对欧洲可实施差异化合作,加强与之在光伏、锂电领域的产能合作,在电动汽车领域则注重技术合作,特别是智能驾驶等前沿领域的合作。
需要强调的是,我国绿色能源产业在“走出去”的过程中需有效化解两方面风险:一是审慎控制海外资产损失的风险敞口,特别是在部分地缘政治风险较高的国家以及高耗能、高污染等行业,加强审慎评估与分类引导;二是建立动态调整的技术出口管制体系,在维护国家安全与发展利益之间寻求平衡。
在发展与风控之间把握好分寸,我国绿色能源产业就能在新的地缘经济格局下行稳致远、成为引领全球绿色转型的核心驱动力量。
本文作者新书,从宏观、资源、产业与金融四个维度探讨地缘经济竞争的新趋势,为读者提供一个理解地缘经济变局的综合性研究框架,并尝试提出针对性政策建议。
(来源:瞭望智库)
发表回复